삼성전자가 2026년 10월 8일 발표한 3분기 잠정실적에서 매출 195조 원, 영업이익 107조4천억 원을 기록했습니다.
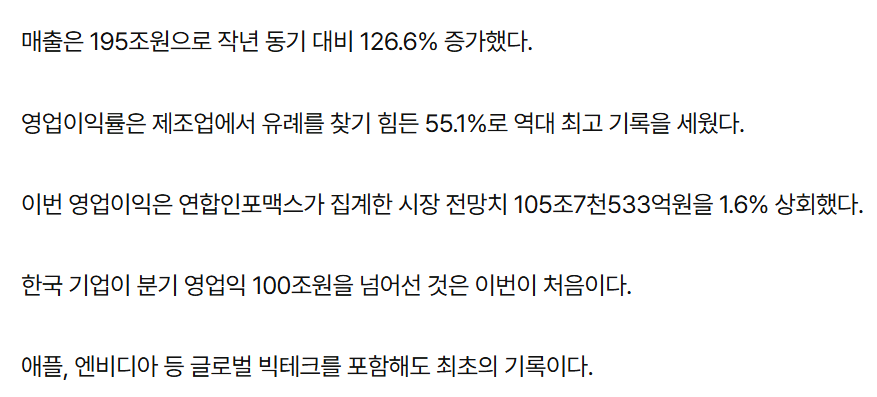
특히 이번 실적은 단순한 삼성전자 자체 최고 기록이 아닙니다. 한국 기업이 단일 분기 영업이익 100조 원을 넘어선 것은 이번이 처음입니다. 글로벌 기술기업으로 범위를 넓혀도 분기 영업이익 100조 원 돌파는 처음입니다.
그런데 역대급 실적이 발표된 날 삼성전자 주가는 오히려 하락했습니다. 결국 투자자가 봐야 할 것은 “107조 원을 벌었다”는 숫자 하나가 아니라, 왜 이렇게 많이 벌었고 앞으로도 이런 이익을 유지할 수 있느냐입니다.
선 6줄 요약
○ 삼성전자 3분기 잠정 매출은 195조 원, 영업이익은 107.4조 원입니다.
○ 국내 기업 사상 최초로 단일 분기 영업이익 100조 원을 넘어섰습니다.
○ 전년 동기 대비 매출은 126.6%, 영업이익은 782.5% 증가했습니다.
○ 단순 계산한 영업이익률은 약 55.1%입니다.
○ AI 서버용 메모리·HBM과 메모리 가격 상승이 실적 개선의 핵심 배경으로 분석됩니다.
○ 이제 중요한 것은 HBM 경쟁력·메모리 가격·사업부별 이익·2027년 지속 가능성입니다.
1. 한국 기업 최초, 분기 영업이익 100조 원을 넘었습니다
이번 삼성전자 실적이 특별한 이유는 단순히 숫자가 크기 때문만은 아닙니다.
삼성전자는 국내 기업 사상 최초로 단일 분기 영업이익 100조 원을 넘어섰습니다.

이번 3분기 연결기준 잠정실적은 다음과 같습니다.
○ 매출 → 195조 원
○ 영업이익 → 107조4천억 원
○ 전분기 대비 매출 → +13.70%
○ 전분기 대비 영업이익 → +20.01%
○ 전년 동기 대비 매출 → +126.59%
○ 전년 동기 대비 영업이익 → +782.50%
지난해 같은 기간 삼성전자의 영업이익은 12조1,700억 원이었습니다. 1년 만에 12조 원대에서 107조 원대까지 늘어난 것입니다.
글로벌 기술기업 기준으로도 단일 분기 영업이익 100조 원 돌파는 처음입니다. 다만 전 세계 모든 기업 가운데 최초라는 뜻은 아닙니다. 사우디아라비아 국영 석유기업 아람코가 과거 100조 원을 넘어선 사례가 있습니다.
따라서 가장 정확한 표현은 “국내 기업 사상 최초 분기 영업이익 100조 원 돌파”입니다.
2. 107조 원보다 더 눈에 띄는 건 영업이익률 55%입니다
매출 195조 원에서 영업이익이 107.4조 원이므로 단순 계산한 영업이익률은 약 55.1%입니다.
매출 100원이 발생했을 때 본업 단계에서 약 55원이 영업이익으로 남았다는 계산입니다.
제조업 기업의 연결 실적이라는 점을 생각하면 매우 높은 숫자입니다.
직전 분기인 2026년 2분기에도 매출 171.5조 원, 영업이익 89.49조 원을 기록했습니다.
단순 계산한 영업이익률은 약 52.2%였습니다.
즉 이번 분기에 한 번 수익성이 튄 것이라기보다 높은 영업이익률이 두 분기 연속 이어지고 있다는 점이 눈에 띕니다.
다만 아직 잠정실적입니다. 107조 원이라는 결과는 확인됐지만, 정확히 어느 사업부에서 얼마를 벌었는지는 아직 공개되지 않았습니다.
3. 역대급 실적은 맞지만 시장이 전혀 예상하지 못한 숫자는 아닙니다
주식에서는 실적 숫자가 크다는 사실과 어닝 서프라이즈를 구분해서 볼 필요가 있습니다.
실적 발표 직전 연합인포맥스가 집계한 증권가 컨센서스는 다음과 같았습니다.

시장 예상
○ 매출 약 200.4조 원
○ 영업이익 약 105.6조 원
실제 잠정실적
○ 매출 195조 원
○ 영업이익 107.4조 원
영업이익은 시장 예상보다 약 1.8% 높은 수준입니다. 반면 매출은 예상보다 약 2.7% 낮았습니다.
즉 시장이 70조~80조 원 정도를 예상했는데 갑자기 107조 원이 나온 식의 충격적인 서프라이즈는 아닙니다. 이미 시장도 분기 영업이익 100조 원 돌파 가능성을 상당 부분 예상하고 있었습니다.
이번 실적은 “매출이 예상보다 폭발해서 나온 실적”보다는 “매우 높은 수익성이 영업이익을 끌어올린 실적”에 더 가깝게 볼 수 있습니다.
4. 삼성전자는 도대체 무엇으로 이렇게 많은 돈을 벌었을까?
이번 잠정실적에서는 사업부별 숫자가 나오지 않았습니다.
따라서 지금 단계에서 “107조 원 중 HBM이 몇 조를 벌었다”처럼 정확한 기여도를 단정할 수는 없습니다.
다만 최근 시장 분석에서 공통적으로 지목하는 핵심은 AI 인프라 투자와 메모리 반도체 호황입니다.
AI 데이터센터에는 GPU만 들어가는 것이 아닙니다.
○ HBM
○ 서버용 D램
○ 고용량 SSD
○ NAND Flash
AI 서버 투자가 빠르게 늘어날수록 고성능 메모리 수요도 같이 증가합니다.
그런데 반도체 공급은 수요가 늘었다고 해서 다음 날 바로 늘릴 수 없습니다. 생산설비를 확보하고 공정을 전환하며 수율을 높이는 데 시간이 필요합니다.
결국 AI 수요는 빠르게 증가하는데 공급 증가가 따라가지 못하는 환경이 만들어지면서 메모리 가격과 반도체 업체의 수익성이 함께 올라갈 수 있습니다.
5. 반도체는 많이 파는 것만큼 ‘얼마에 파느냐’가 중요합니다
메모리 반도체 실적을 이해할 때는 판매량뿐 아니라 판매가격을 같이 봐야 합니다.
빵집으로 비유해보겠습니다. 빵 하나를 만드는 데 1,000원이 든다고 가정하면,
○ 1,200원에 판매 → 200원 남음
○ 1,500원에 판매 → 500원 남음
○ 2,000원에 판매 → 1,000원 남음
같은 한 개를 팔아도 가격이 올라가면 이익은 훨씬 빠르게 증가합니다.
메모리도 비슷합니다.
○ AI 서버 수요 증가
○ HBM 생산 비중 확대
○ 범용 D램 공급 여유 감소
○ 메모리 가격 상승
○ 메모리 업체 수익성 개선
그래서 이번 실적에서는 단순히 “삼성전자가 반도체를 많이 팔았다”보다 메모리 가격 상승과 고부가가치 제품 비중 확대가 수익성을 얼마나 높였는지가 더 중요합니다.
6. 메모리 가격은 아직 오르고 있습니다
여기서 한 가지는 정확히 구분해야 합니다.
현재 최신 전망 기준으로 4분기 메모리 계약가격이 하락세로 전환할 것으로 보는 상황은 아닙니다.
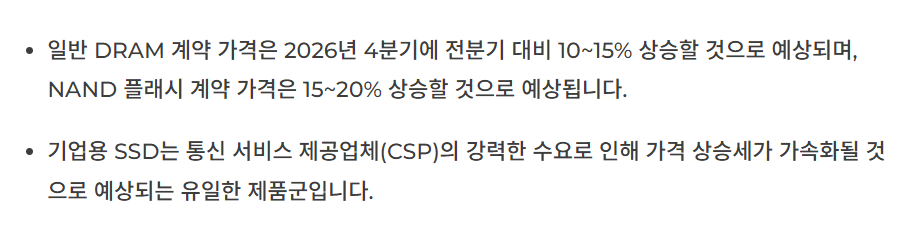
시장조사업체 TrendForce가 9월 30일 발표한 4분기 전망에서는 다음과 같이 예상했습니다.
범용 DRAM 계약가격
○ 전분기 대비 10~15% 상승 전망
NAND Flash 계약가격
○ 전분기 대비 15~20% 상승 전망
즉 방향은 여전히 상승입니다.
다만 범용 D램의 가격 상승 속도는 이전보다 완만해질 것으로 전망됩니다.
이 차이는 주식에서는 꽤 중요합니다.
실적이 계속 좋아져도 실적의 증가 속도가 느려지면 주가가 바라보는 성장률은 달라질 수 있습니다.
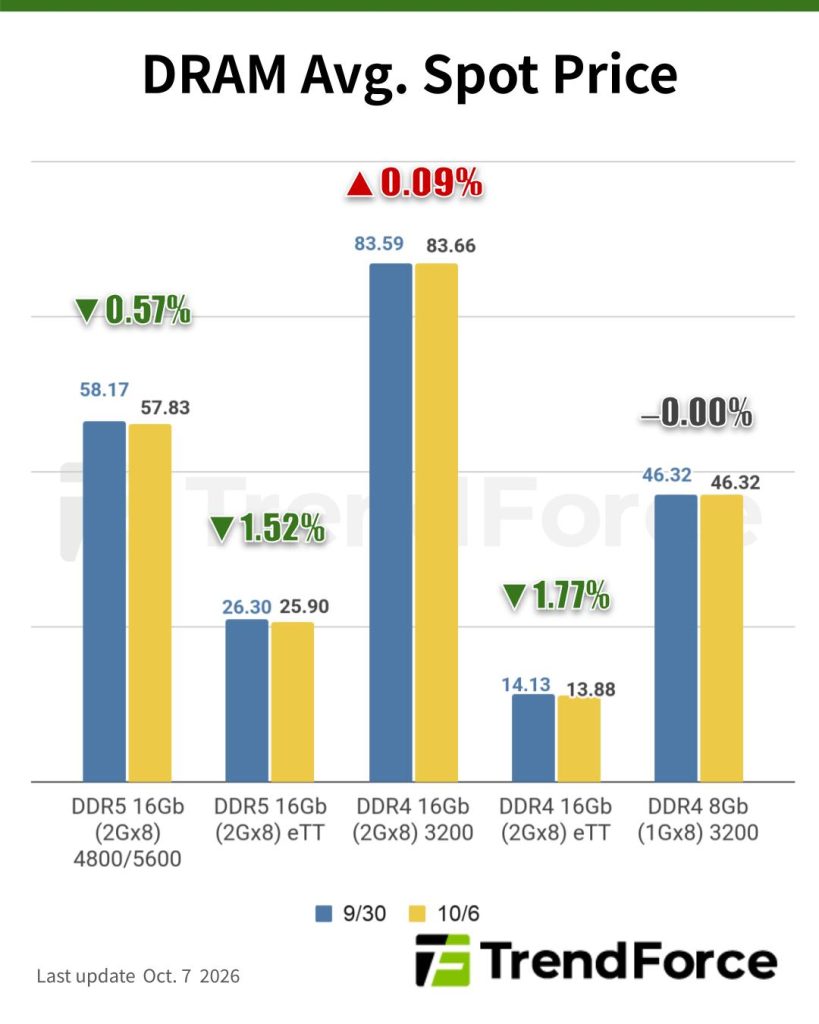
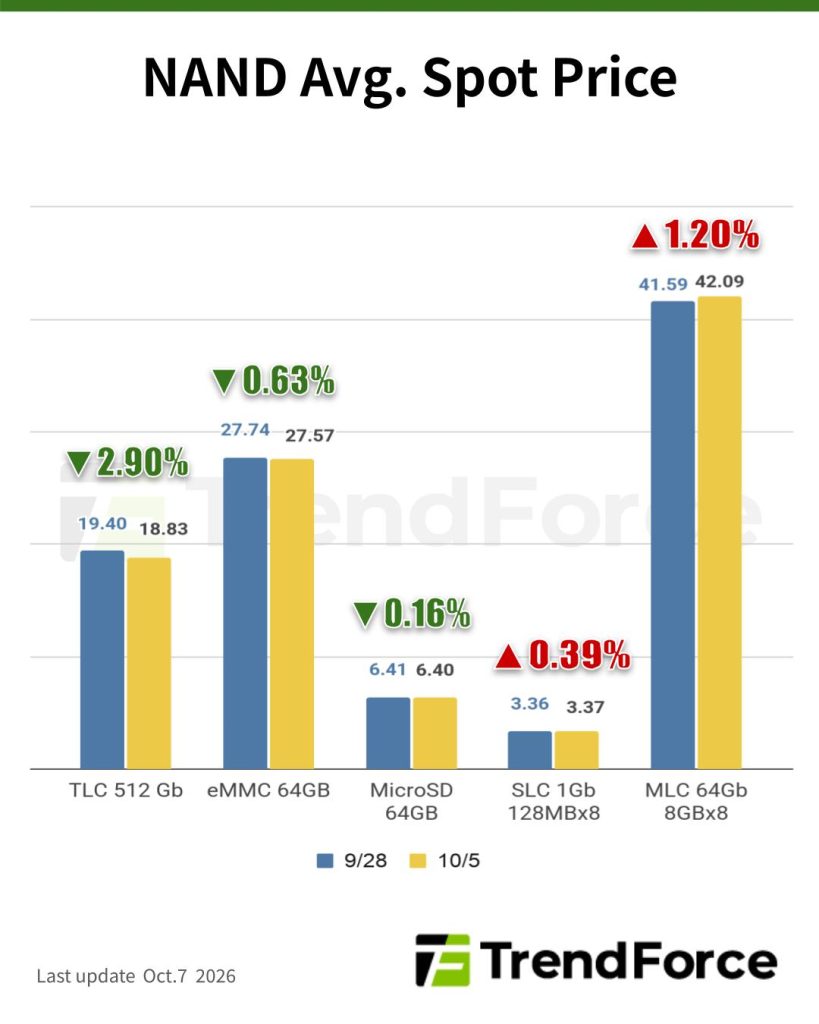
또 10월 7일 TrendForce의 현물시장 자료에서는 DRAM 현물가격은 대체로 횡보했고, 일부 NAND 현물가격은 단기 조정을 보였습니다.
즉 현재 큰 방향은 공급 부족과 높은 메모리 가격이지만, 모든 메모리 제품 가격이 매주 같은 속도로 계속 올라가는 상황은 아닙니다.
7. 삼성전자 모든 사업부가 같이 잘되는 것은 아닐 수 있습니다
이번 잠정실적만 보고 삼성전자 모든 사업이 동시에 역대급 호황이라고 생각하는 것도 조심해야 합니다.
현재 시장에서는 메모리 반도체가 전사 실적을 강하게 끌어올린 것으로 분석하고 있습니다.
○ 메모리 → 전사 이익 개선의 핵심으로 추정
○ 스마트폰·가전 → 부품 가격 상승에 따른 비용 부담 가능성
○ 파운드리 → 적자 지속 가능성이 시장에서 제기됨
주의할 점: 스마트폰·파운드리 등 사업부별 숫자는 아직 삼성전자가 공식 발표한 실적이 아니라 외부 시장의 추정입니다.
따라서 실제로 메모리가 얼마를 벌었고 파운드리·스마트폰이 어느 정도 손익을 기록했는지는 10월 29일 상세 실적을 기다려야 합니다.
8. 2027년에도 반도체 호황이 이어질까?
현재 최신 전망은 아직 긍정적인 쪽에 가깝습니다.
TrendForce가 9월 29일 발표한 전망에서는 AI 서버 수요 확대와 제한적인 생산능력 때문에 HBM 공급 부족이 2027년에도 이어질 가능성을 제시했습니다.
특히 차세대 HBM4 비중 확대와 공급 제약을 반영해 2027년 HBM 혼합 평균판매가격 전망도 크게 상향했습니다.

○ AI 서버 투자 지속
○ HBM과 범용 DRAM이 같은 생산능력을 두고 경쟁
○ 차세대 제품 수율 개선에는 시간이 필요
○ 2027년까지 공급이 빠듯할 가능성
따라서 현재 자료만 놓고 보면 “이번 3분기가 메모리 사이클의 확실한 정점이다”라고 단정할 근거는 아직 부족합니다.
반대로 이것 역시 전망입니다. 빅테크의 AI 투자가 예상보다 빠르게 둔화되거나 반도체 공급이 예상보다 빠르게 증가하면 상황은 달라질 수 있습니다.
9. 결국 중요한 질문은 ‘107조를 또 벌 수 있느냐’입니다
삼성전자가 이번 분기에 엄청난 돈을 벌었다는 사실은 분명합니다.
하지만 주식시장은 이미 나온 실적보다 앞으로의 실적을 먼저 보기 시작합니다.
○ 4분기에도 메모리 가격이 계속 오를까?
○ 2027년에도 HBM·DRAM 공급 부족이 이어질까?
○ 삼성전자의 HBM 경쟁력이 실제 점유율과 이익으로 연결될까?
○ 메모리 외 사업부의 적자는 줄어들까?
○ 지금과 같은 높은 영업이익률을 유지할 수 있을까?
특히 메모리 반도체는 업황 사이클에 따라 이익 변동폭이 큰 산업입니다.
그래서 현재 이익의 크기와 함께 지금이 사이클의 어느 위치인지를 같이 생각할 필요가 있습니다.
10. 10월 29일 상세 실적에서 꼭 확인해야 할 것
삼성전자는 2026년 10월 29일 오전 10시 3분기 정식 실적발표 컨퍼런스콜을 진행할 예정입니다.
그때는 이번 잠정실적에서 확인하지 못했던 사업부별 숫자와 경영진의 전망을 확인할 수 있습니다.
○ DS 반도체 부문의 실제 영업이익
○ 메모리 사업 수익성
○ HBM4 출하와 고객 확대 상황
○ D램·낸드 판매가격과 출하량
○ 파운드리 적자 규모와 가동률
○ 모바일·가전 사업 수익성
○ 4분기 및 2027년 메모리 수요 전망
○ 설비투자와 생산능력 확대 계획
결국 107조 원이라는 결과보다 그 돈이 어디에서 나왔고, 그 구조가 얼마나 오래 유지될 수 있는지가 더 중요합니다.
11. 그런데 역대급 실적 발표 날 주가는 왜 떨어졌을까?
초보 투자자가 가장 헷갈리기 쉬운 부분입니다.
좋은 실적 = 주가 상승
이 공식이 항상 성립하는 것은 아닙니다.
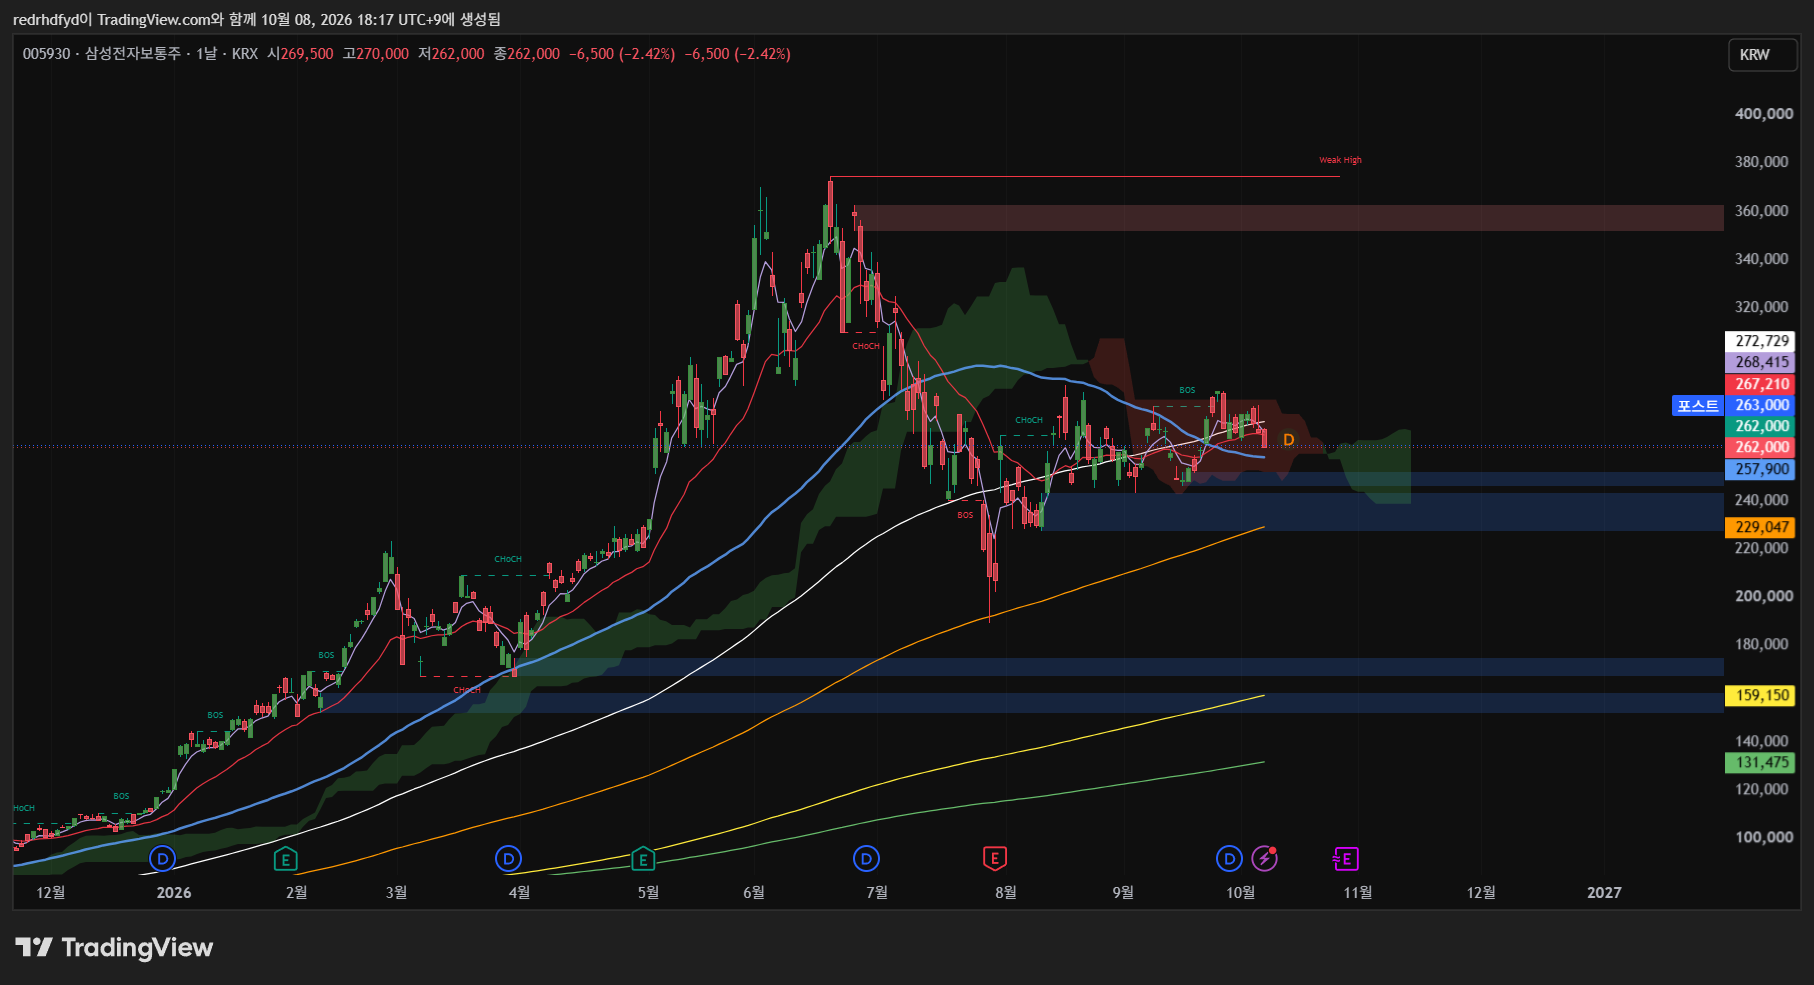
실제로 삼성전자는 국내 기업 최초로 분기 영업이익 100조 원을 돌파한 10월 8일, 주가가 전일보다 2.42% 하락한 26만2천 원에 마감했습니다.
왜 이런 일이 생길까요?
주가는 이미 지나간 실적이 아니라 시장 기대와 앞으로의 실적을 먼저 반영하는 경우가 많기 때문입니다.
이번에도 시장은 이미 삼성전자의 영업이익이 100조 원을 넘어설 가능성을 상당 부분 예상하고 있었습니다.
그러면 실적 발표 이후 시장의 질문은 바로 바뀝니다.
○ 다음 분기에는 이익이 얼마나 더 늘어날까?
○ 2027년 이익 전망이 또 상향될 수 있을까?
○ 지금 주가에 좋은 실적이 이미 얼마나 반영됐을까?
좋은 기업 실적과 지금 주가가 좋은 매수가격인지는 서로 다른 문제라는 점을 구분해서 볼 필요가 있습니다.
차트로 보는 삼성전자
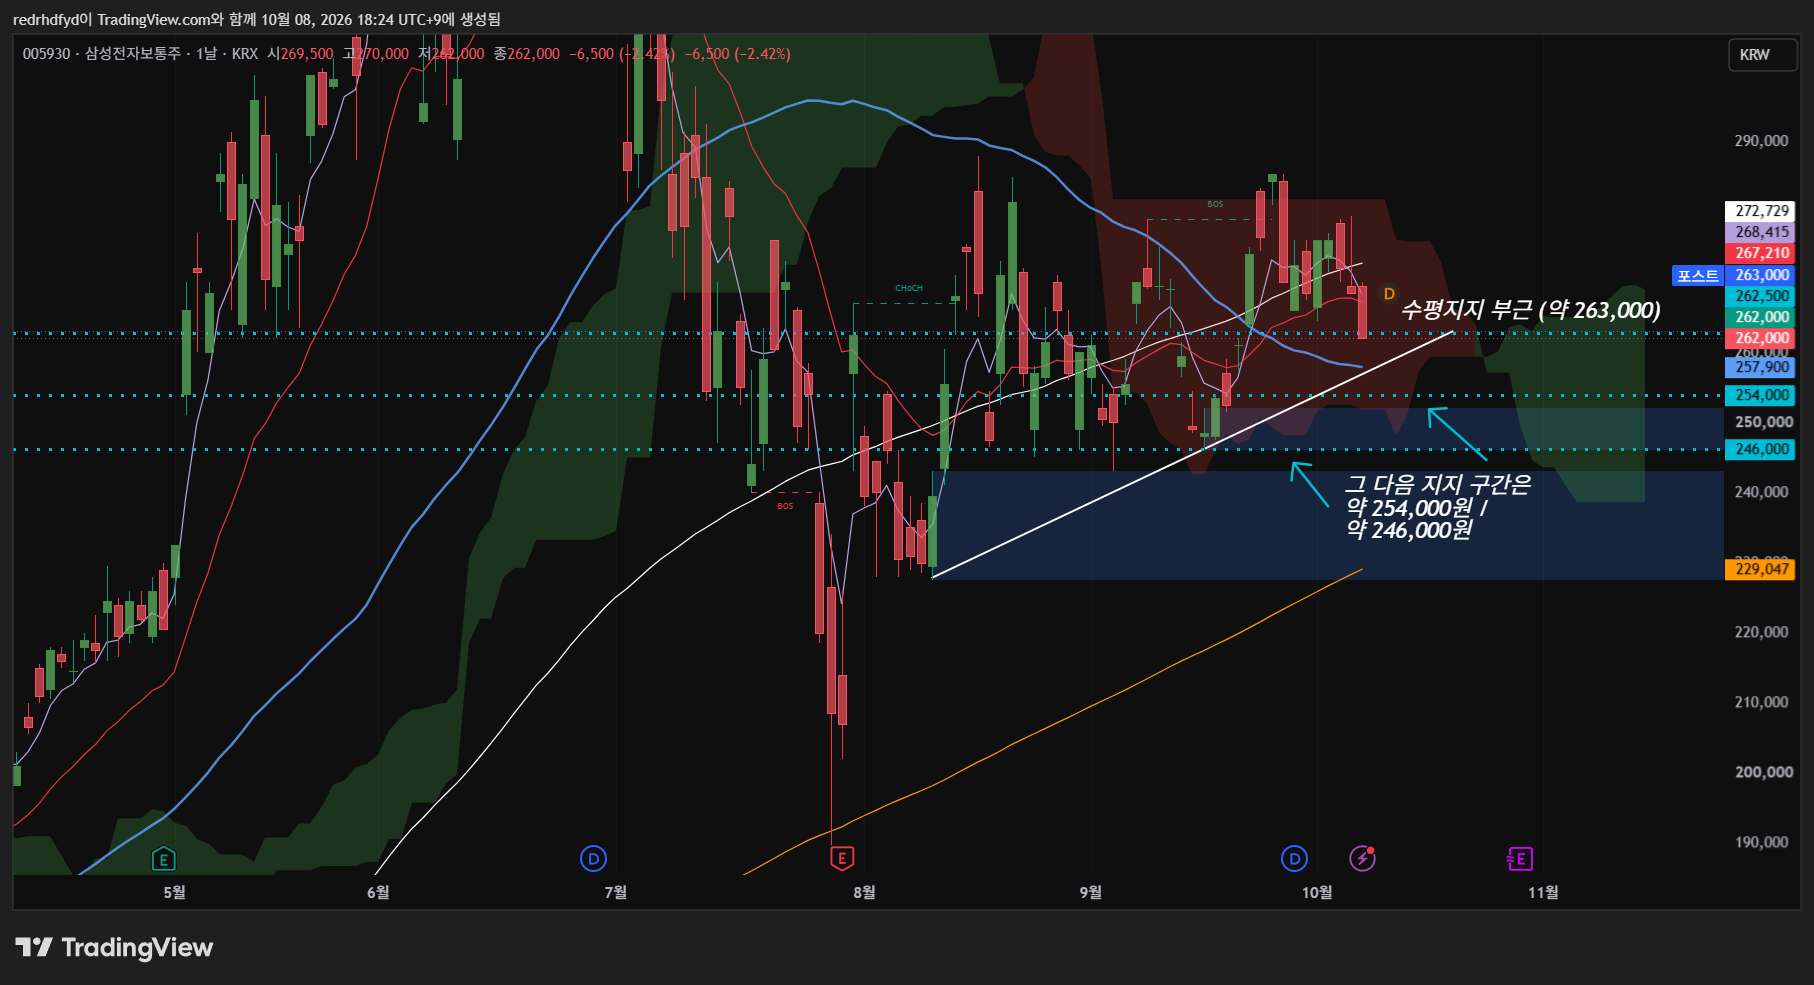
○ 10월 8일 삼성전자는 수평지지 부근인 262,000원 부근에서 마감했습니다.
○ 현재 아래로 지지 구간은 파란색 60일선 & 흰색 추세선 동시 지지가 있습니다. 해당 가격은 약 258,000원입니다
○ 만약 이마저도 뚫린다면, 그 다음으로는 254,000원 / 246,000원 부근까지 크게 봐야 합니다.
○ 현재 나스닥이 신고점을 갱신한 것에 비해, 코스피는 확실히 힘이 후달리다는 걸 알 수 있습니다.
○ 따라서 삼성전자를 주식으로 접근할 때엔 246,000원 부근까지 열어두고 분할로 매수해야 한다고 생각합니다.
○ 몰빵은 금물입니다
지금 삼성전자 실적을 본다면
이번 삼성전자 3분기 잠정실적이 역대급이라는 사실에는 큰 이견이 없습니다.
국내 기업 최초 분기 영업이익 100조 원 돌파, 매출 195조 원, 영업이익 107.4조 원, 단순 계산한 영업이익률 약 55%.
현재 반도체 업황과 삼성전자의 수익성이 얼마나 강한지를 보여주는 숫자입니다.
최신 메모리 전망도 아직은 강한 쪽입니다. 4분기 DRAM·NAND 계약가격 상승이 예상되고 있고, HBM 공급 부족이 2027년까지 이어질 수 있다는 전망도 있습니다.
반대로 아직 확인되지 않은 부분도 있습니다. 현재 이익의 상당 부분을 메모리 호황이 끌어올리고 있을 가능성이 크고, 파운드리와 완제품 사업까지 모두 좋아졌다고 공식 확인된 것은 아닙니다.
따라서 이번 실적을 “107조 원을 벌었으니 무조건 좋다”거나 “매출이 컨센서스보다 낮았으니 이제 정점이다”라고 단순하게 볼 필요는 없습니다.
지금 확인된 사실은 삼성전자의 이익 체력이 매우 강해졌다는 것입니다. 이제 필요한 것은 이 실적이 AI 메모리 슈퍼사이클의 일시적인 최고점인지, 아니면 삼성전자의 새로운 이익 수준이 시작된 것인지 확인하는 과정입니다.
참고자료
삼성전자 뉴스룸
삼성전자, 2026년 3분기 잠정실적 발표
https://news.samsung.com/kr/삼성전자-2026년-3분기-잠정실적-발표
삼성전자 투자자정보
2026년 3분기 실적발표 컨퍼런스콜 및 사전 질문 접수 안내
https://www.samsung.com/sec/ir/reports-disclosures/notices/
TrendForce
AI Server Demand Sustains Memory Contract Price Increases in 4Q26
https://www.trendforce.com/presscenter/news/20260930-13258.html
TrendForce
HBM Supply Constraints Persist, 2027 Price Outlook Revised Upward
https://www.trendforce.com/presscenter/news/20260929-13255.html
TrendForce
Memory Spot Price Update - October 7, 2026
연합인포맥스
삼성전자, 3분기 영업익 107조4천억원…컨센서스 부합
https://news.einfomax.co.kr/news/articleView.html?idxno=4438234
연합뉴스
삼성전자 3분기 영업익 107조…글로벌 빅테크 최초 100조 돌파
https://www.yna.co.kr/view/AKR20261008019753527
Reuters
Samsung flags $80 billion profit on AI boom, highest quarterly for any tech company
'쉬운 재테크' 카테고리의 다른 글
| 엔화 800원대, 지금 사도 될까? 엔화 환전·재테크 초보자 가이드 (0) | 2026.10.06 |
|---|---|
| AI만 불장이다? 나스닥 신고가 뒤에 숨은 미국 증시의 이상 신호 (0) | 2026.10.02 |
| 나스닥 신고가 돌파가 의미하는 것은? (다시 불장 시작?) (0) | 2026.10.01 |
| 투자를 시작하기 전 알아야 할 것들 - 주식 (12) | 2024.09.03 |
| 투자 현실이 멀게만 느껴지는 청년들에게 (부동산) - PART.2 (10) | 2024.09.03 |


