프리랜서가 돈을 받을 때 흔히 떼는 3.3% 세금을 2.2%로 낮추는 방안이 추진되고 있습니다.
배달라이더, 학원강사, 대리운전기사 등 인적용역 사업자가 주요 대상입니다. 다만 지금 바로 2.2%가 적용되는 것은 아닙니다. 현재는 정부 세제개편안 단계라는 점부터 구분해야 합니다.
선 5줄 요약
○ 현재 인적용역 사업소득은 보통 3.3%를 원천징수합니다.
○ 정부안은 원천징수세율을 2.2%로 인하하는 내용입니다.
○ 적용 예정 시점은 2027년 1월 1일 이후 지급하는 소득분부터입니다.
○ 배달라이더·학원강사·대리운전기사 등이 주요 대상입니다.
○ 2.2%로 내려가도 최종 종합소득세가 1.1% 줄어드는 것은 아닙니다.
1. 프리랜서 3.3%가 어떻게 바뀌나?
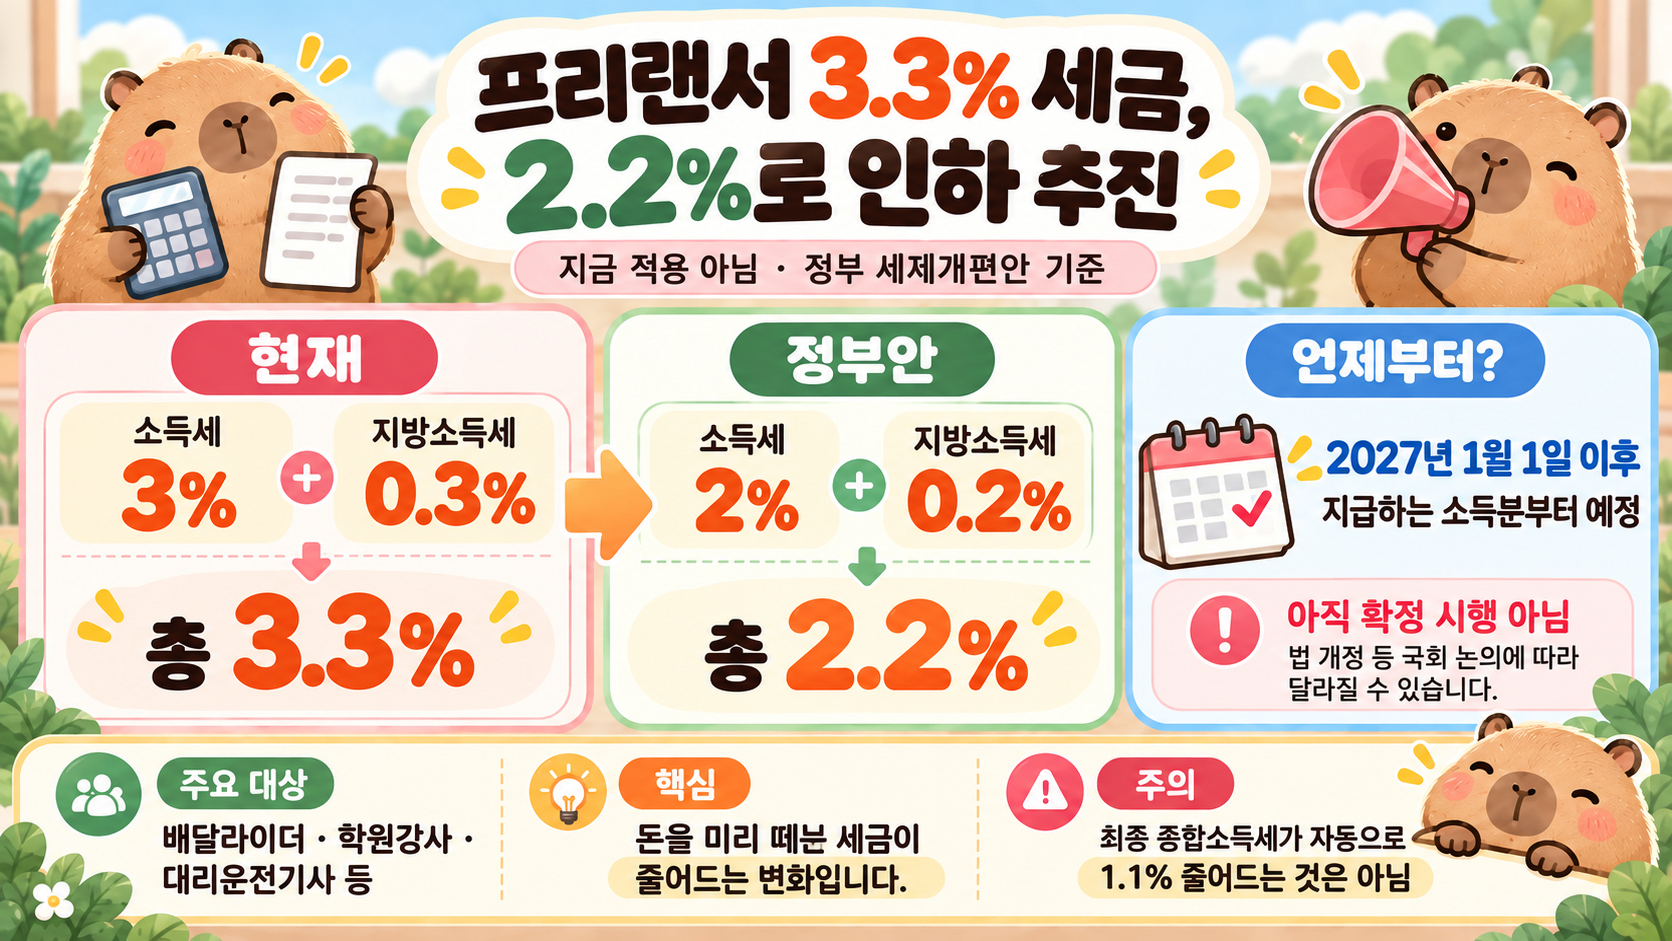
현재 인적용역 사업소득은 돈을 지급받을 때 세금을 미리 떼는 방식이 일반적입니다.
현재
○ 소득세 3%
○ 지방소득세 0.3%
합계 3.3%
정부 개편안
○ 소득세 2%
○ 지방소득세 0.2%
합계 2.2%
즉 세금 신고 방식 전체가 바뀌는 것이 아니라, 프리랜서가 돈을 받을 때 미리 떼는 세금이 줄어드는 변화라고 보면 됩니다.
2. 월 300만원을 받는다면 얼마나 달라질까?
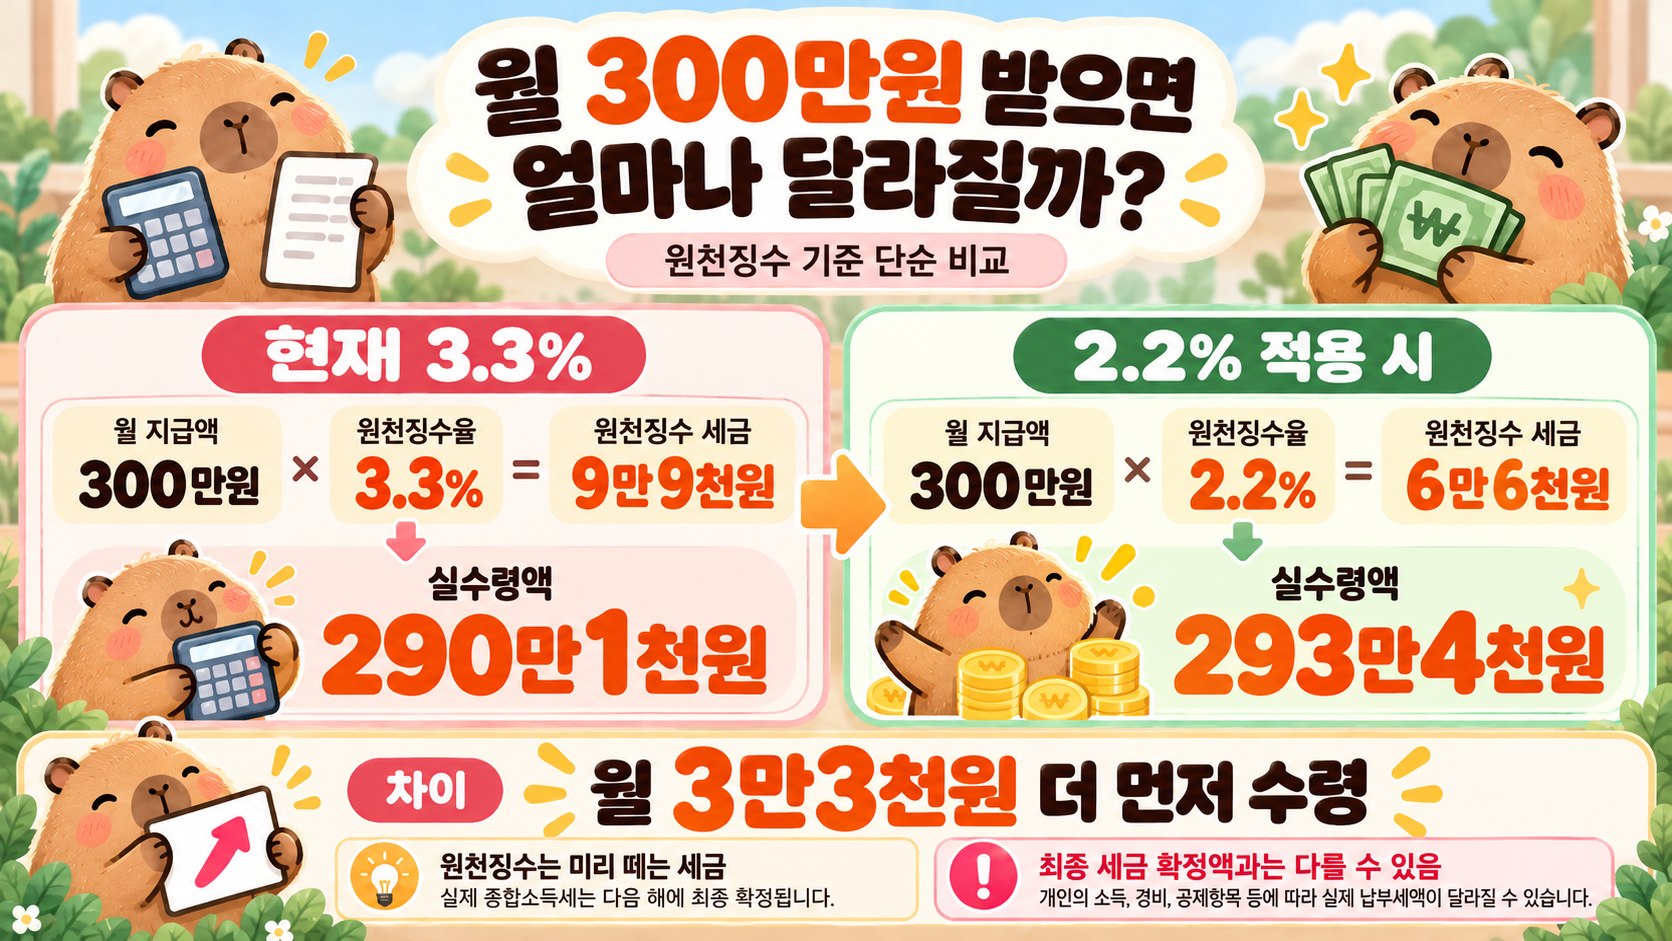
월 지급액이 300만원인 경우를 단순 계산해보겠습니다.
현재 3.3%
300만원 × 3.3%
원천징수 9만9천원
실수령액 290만1천원
2.2% 적용 시
300만원 × 2.2%
원천징수 6만6천원
실수령액 293만4천원
월 300만원 기준으로 보면 통장에 먼저 들어오는 돈이 월 3만3천원 늘어나는 셈입니다.
다만 이 3만3천원이 그대로 세금 감면액이라는 뜻은 아닙니다. 원천징수는 최종 세금이 아니라 미리 납부하는 세금이기 때문입니다.
3. 누가 2.2% 적용 대상인가?
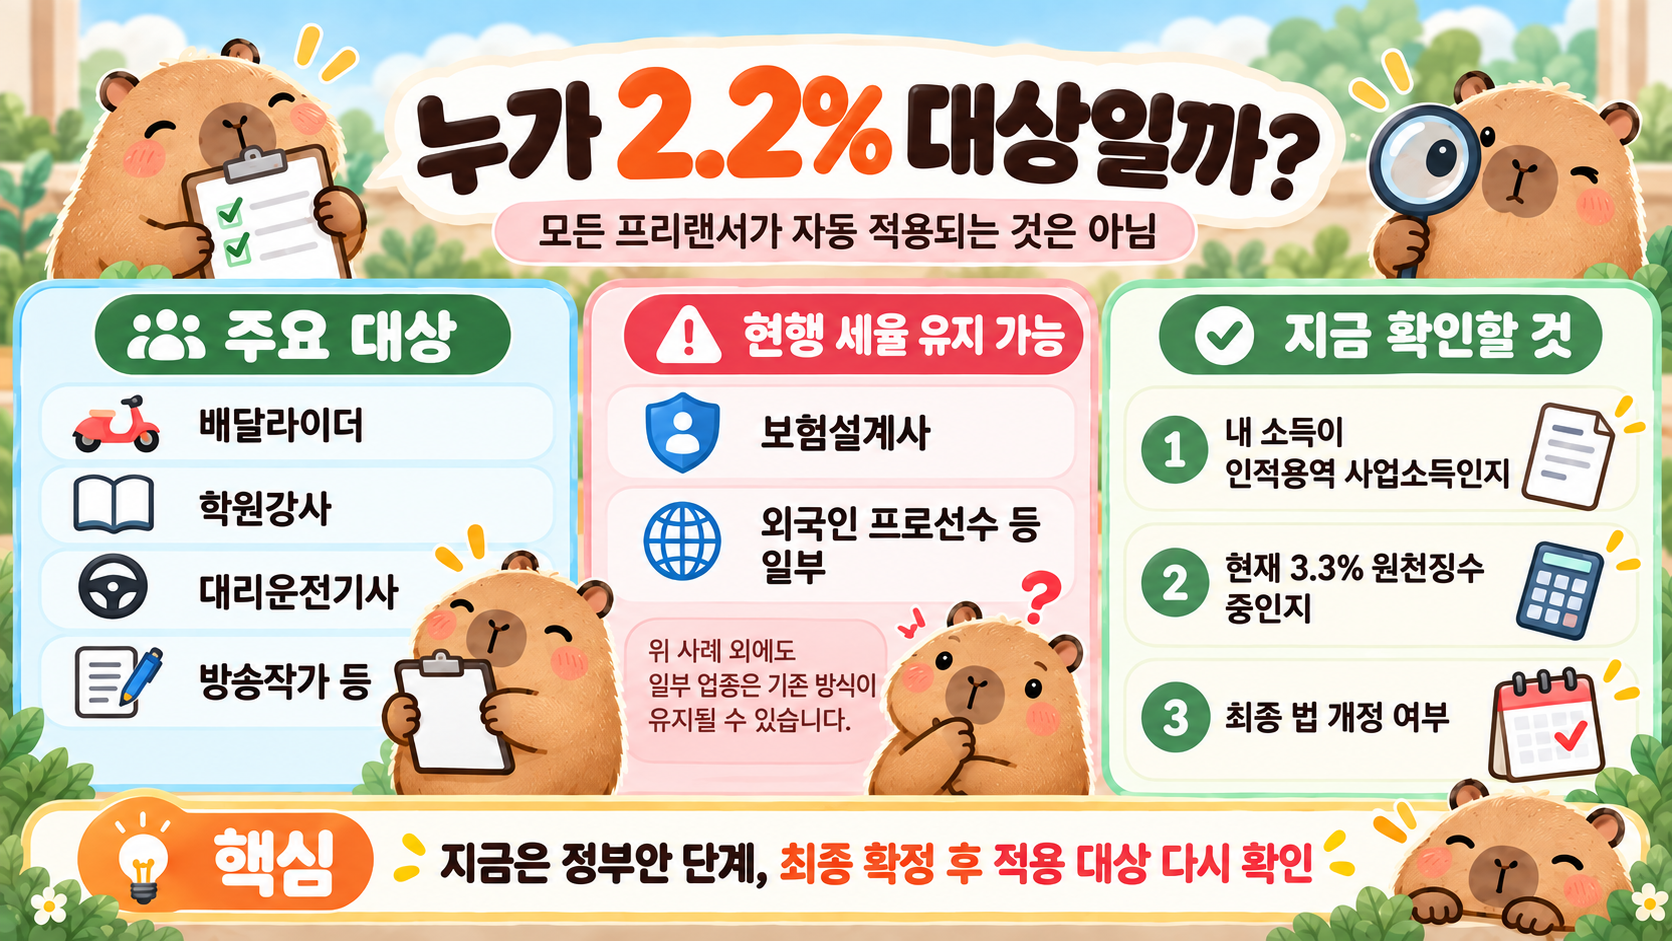
정부안에서 대표적으로 언급된 대상은 인적용역 사업소득자입니다.
주요 적용 대상
○ 배달라이더
○ 학원강사
○ 대리운전기사
○ 방송작가 등
회사와 근로계약을 맺고 급여를 받는 일반 근로자의 근로소득세가 2.2%로 바뀌는 것은 아닙니다.
그렇다고 3.3%를 떼는 모든 사람이 대상인 것도 아닙니다
정부 안내에서는 보험설계사, 외국인 프로선수 등 일부 인적용역자는 현행 세율을 유지하는 것으로 설명하고 있습니다.
따라서 현재 3.3%를 떼고 있다는 이유만으로 무조건 2.2% 적용 대상이라고 단정하면 안 됩니다.
4. 2.2%는 언제부터 적용될까?
정부 세제개편안 기준으로는 2027년 1월 1일 이후 지급하는 소득분부터 적용하는 내용입니다.
주의
2026년 10월 현재 이미 시행 중인 제도는 아닙니다. 정부 세제개편안 단계이며 국회 논의와 법 개정 절차가 남아 있습니다.
국세청도 10월 1일 인적용역소득자 간담회에서 이번 세율 인하를 정부 세제개편안에 포함된 내용으로 설명했습니다.
따라서 현재 지급받는 프리랜서 소득에는 기존 3.3% 기준이 적용되고 있습니다.
향후 국회 논의 과정에서 최종 내용이 확정되면 적용 대상과 시행 시점이 그대로 유지되는지 다시 확인해야 합니다.
5. 3.3%가 2.2%가 되면 종합소득세도 줄어들까?
원천징수세율이 1.1%포인트 낮아진다고 최종 세금도 똑같이 1.1%포인트 줄어드는 것은 아닙니다.
프리랜서의 실제 세금은 다음 해 5월 종합소득세 신고 때 소득과 필요경비, 각종 공제 등을 반영해 다시 계산합니다.
기존에는 3.3%를 미리 냈다가 실제 내야 할 세금보다 많이 냈다면 그 차액을 환급받았습니다.
앞으로 처음부터 2.2%만 떼게 되면 다음과 같은 변화가 생길 수 있습니다.
○ 매달 받는 돈은 늘어날 수 있습니다.
○ 미리 납부한 세금은 줄어듭니다.
○ 다음 해 종합소득세 환급금은 기존보다 작아질 수 있습니다.
즉 환급금이 줄었다고 세금을 더 많이 낸 것은 아닙니다.
국세청 역시 이번 개편 취지를 필요 이상으로 세금을 먼저 걷었다가 다시 환급하는 부담을 줄이는 방향으로 설명하고 있습니다.
6. 지금 프리랜서가 할 일은?
현재 당장 별도로 신청할 것은 없습니다.
2026년에는 기존 원천징수 기준이 적용되고 있으므로 지금부터 업체에 2.2%만 떼달라고 요청하는 단계도 아닙니다.
현재 확인해둘 것
○ 내 소득이 인적용역 사업소득으로 신고되고 있는지
○ 지급받을 때 실제로 3.3%를 원천징수하고 있는지
○ 최종 개정안에서 내 직종이 2.2% 적용 대상에 포함되는지
지금 기억할 핵심은 “프리랜서 세금이 3.3%에서 2.2%로 확정 인하됐다”가 아니라, 정부가 인적용역 사업소득의 원천징수세율 인하를 추진 중이라는 점입니다.
참고자료
국세청
N잡러·프리랜서 세금 고민, 국세청과 국회가 직접 듣고 답합니다
https://www.nts.go.kr/nts/na/ntt/selectNttInfo.do?mi=2163&nttSn=1355351
국세청
간이지급명세서(거주자의 사업소득)
https://webtv.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=238925&mi=40349
국세청
사업소득 원천징수방법
https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7902
대한민국 정책브리핑
2027년부터 시행되는 '민생지원·세정합리화' 세제개편 핵심 요약
https://www.korea.kr/multi/visualNewsView.do?newsId=148970071
'세금·금융제도' 카테고리의 다른 글
| 청년미래적금 심사결과 언제? 이의신청·소상공인확인서 준비방법 (1) | 2026.10.02 |
|---|---|
| 청년도약계좌에서 청년미래적금 갈아타기 방법|먼저 해지하면 안 되는 이유 (0) | 2026.10.02 |
| 2026 청년미래적금 2차 신청기간·가입조건·정부기여금 총 정리 (0) | 2026.10.02 |
| 일시적 2주택 처분기한 3년 → 2년, 2026년 10월부터 누가 적용될까? (0) | 2026.10.01 |
| 2026 청년미래적금 2차 가입조건 총정리|10월 신청기간·소득기준·정부기여금 (0) | 2026.09.30 |


