옛날과는 많은게 달라졌다.
평생직장이란 개념이 사라졌고, 월급 만으로는 집을 구매할 수 없는 시대가 찾아왔다.
상당수 청년들이 이런 암울한 현실에 주눅이 든것 같다.
실제로 친구들 중에서도 미래나 결혼에 대해 딱히 생각하지 않고 버는 대로 족족 쓰는 친구들이 몇몇 있다.
물론 적금을 들며 모으는 친구들도 있지만, 미래에 대해 큰 희망을 가지고 있진 않는듯 하다 ㅠ
근데 충분히 그럴만함..😥
예시를 하나 들어보도록 하자
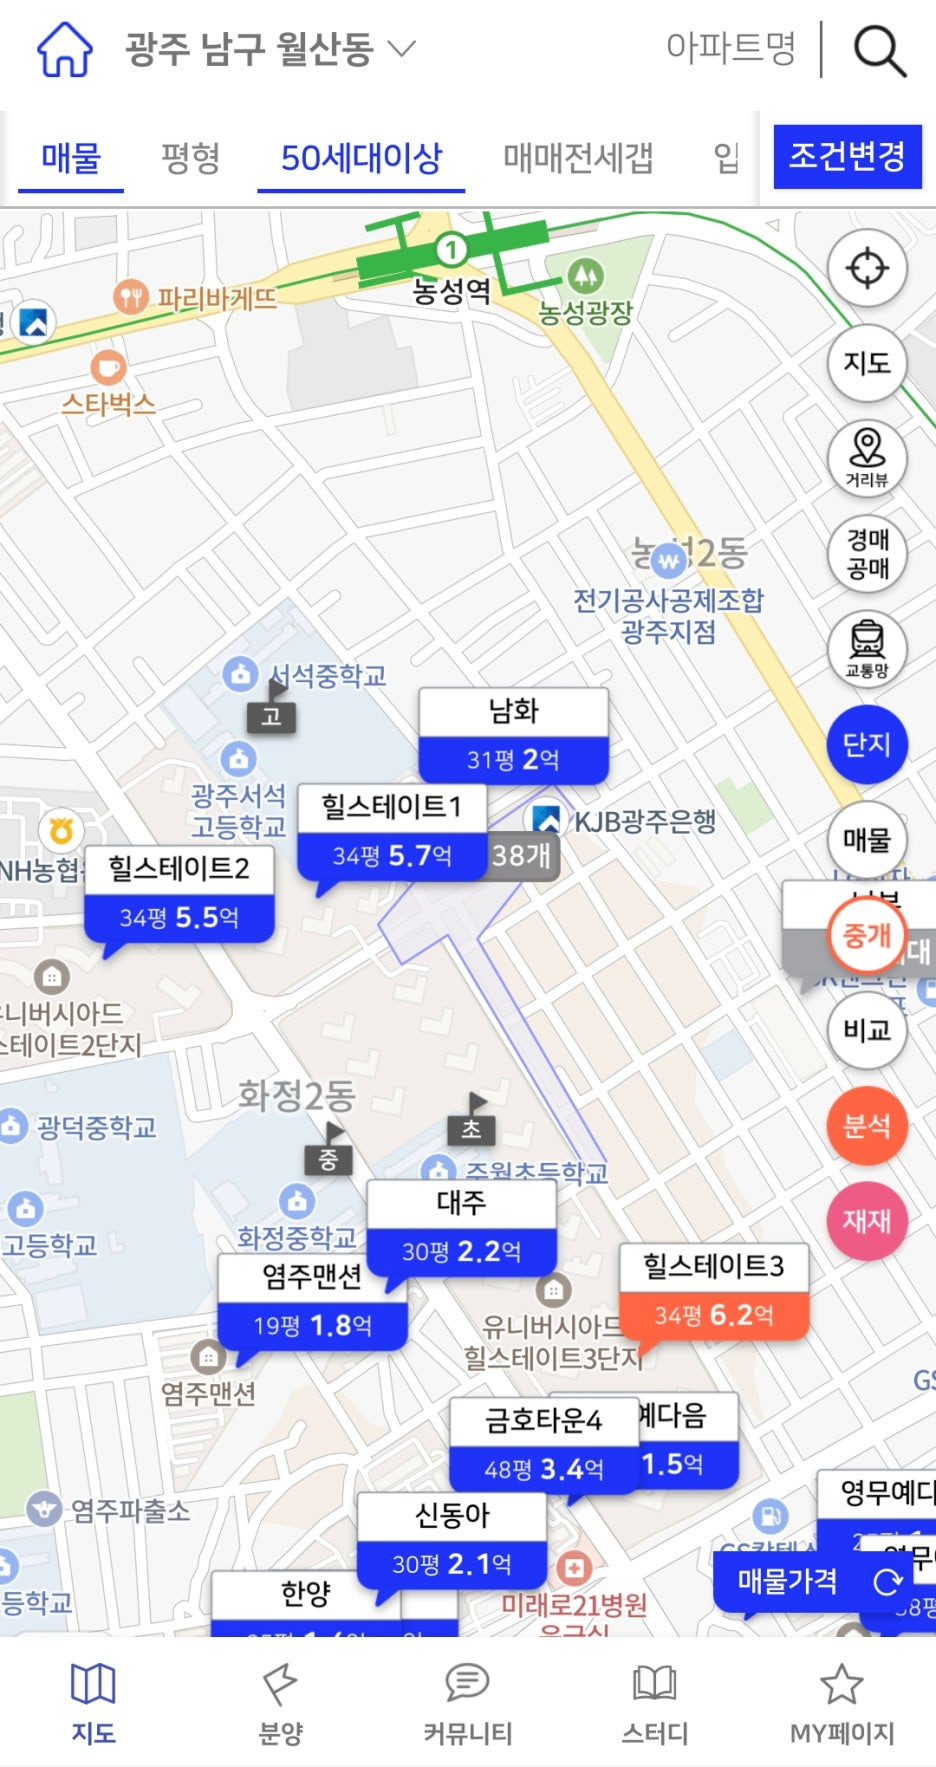
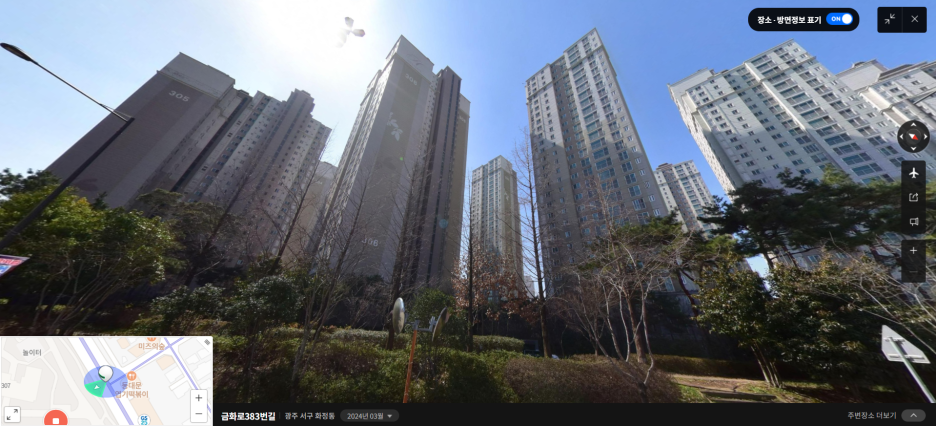
유니버시아드힐스테이트 3단지
광주광역시의 스테디셀러 아파트중 하나인 유니버시아드힐스테이트 3단지(2016)이다. (1,2단지까지 모두 유명)
입지, 학군, 편의시설 등 뭐 하나 빠지지 않는 그런 아파트랄까?
덕분에 신혼부부들도 많이 이사를 온다고 한다.
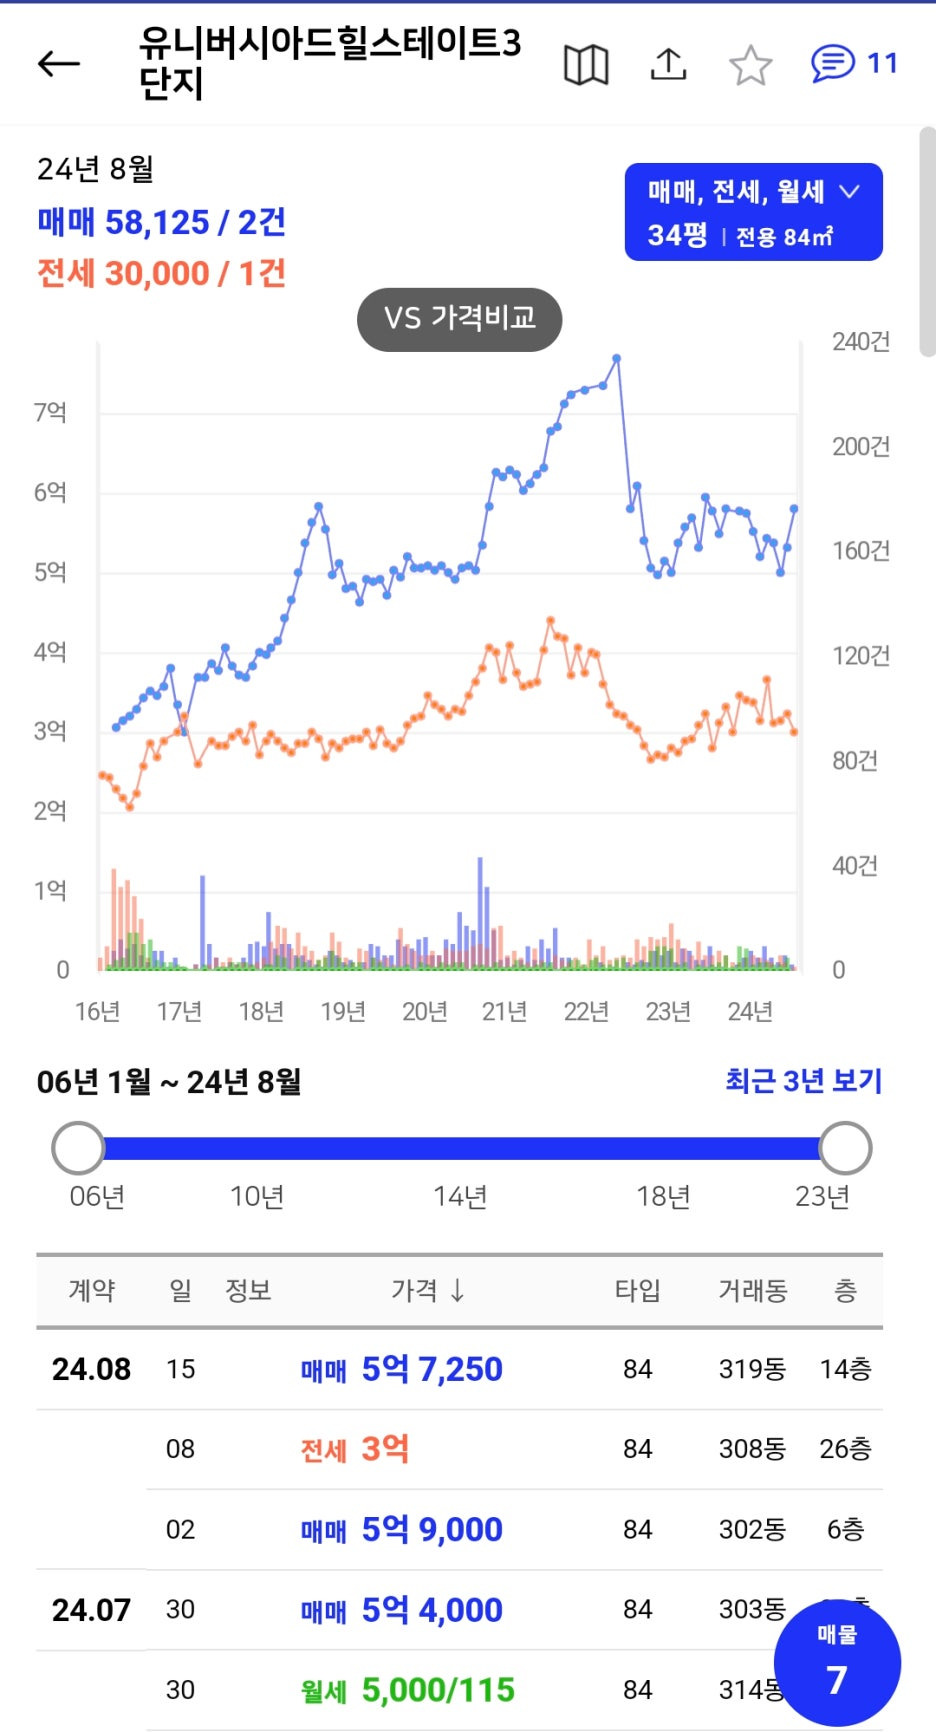
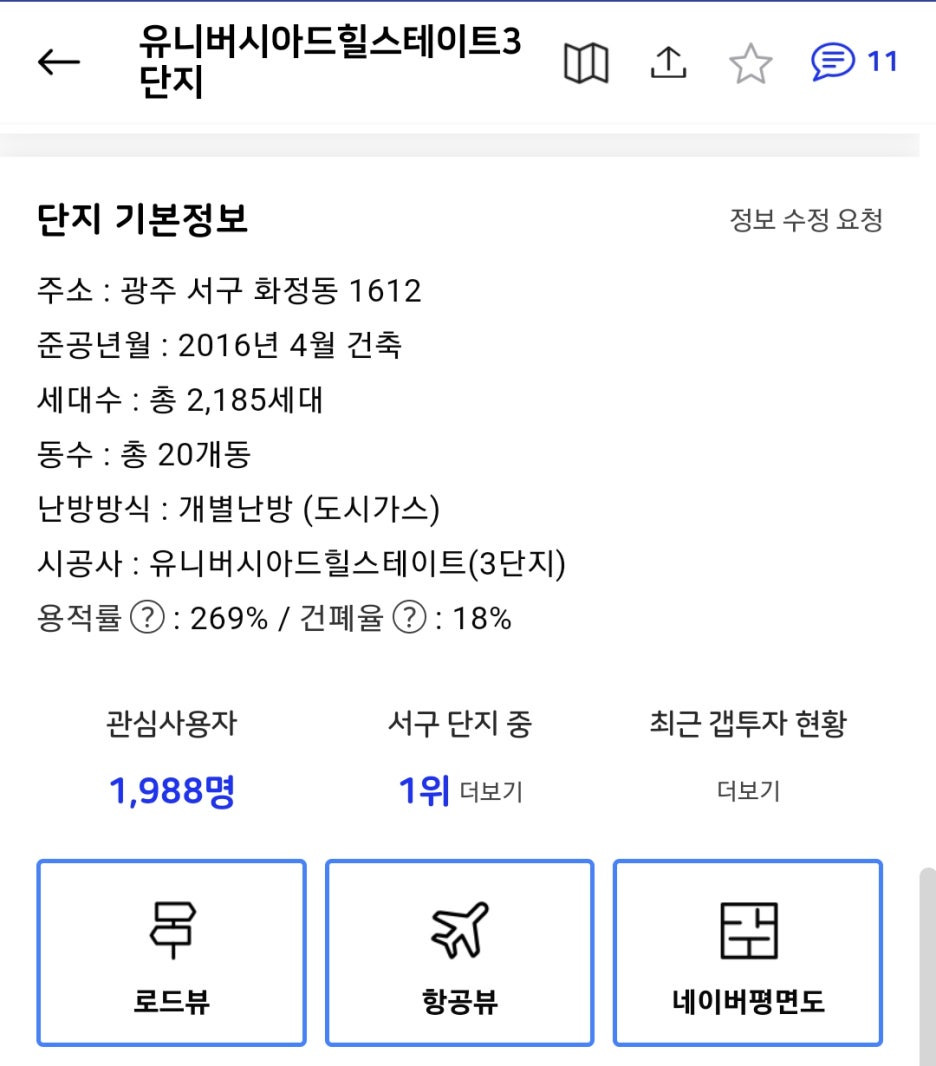
국평이라 불리는 전용 84(34평)는 최근 실거래가가 5억 중후반대..
청년이나 신혼부부들이 이 곳을 매수하기엔 너무 비싼 감이 있으니 전용 59를 보도록 하자
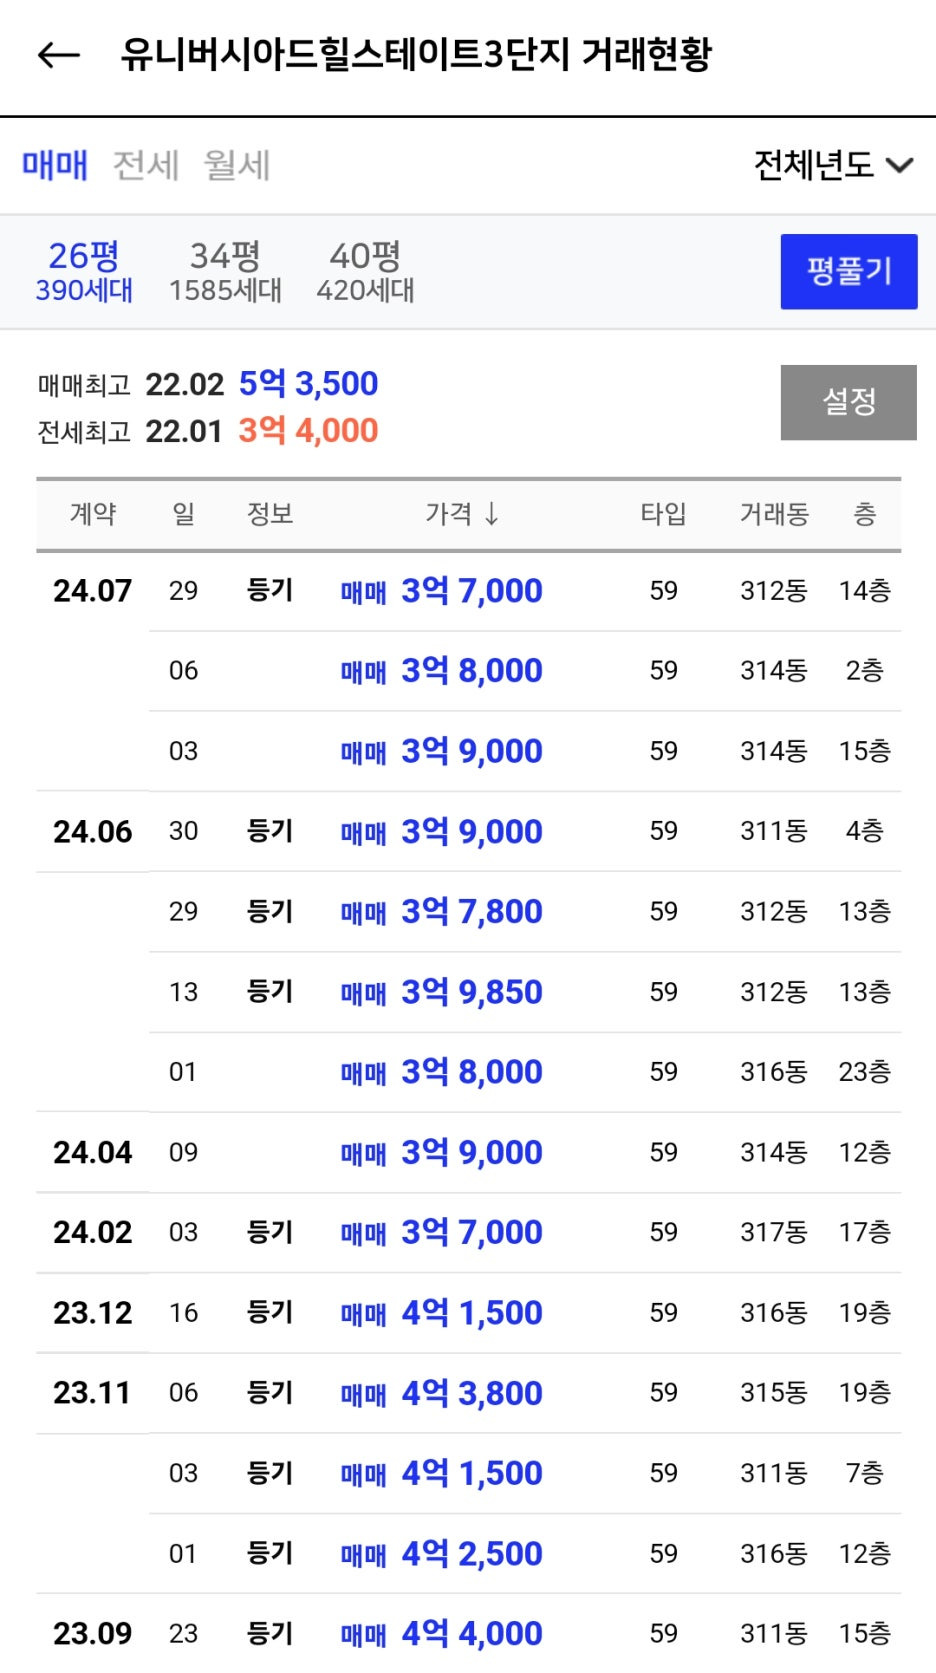
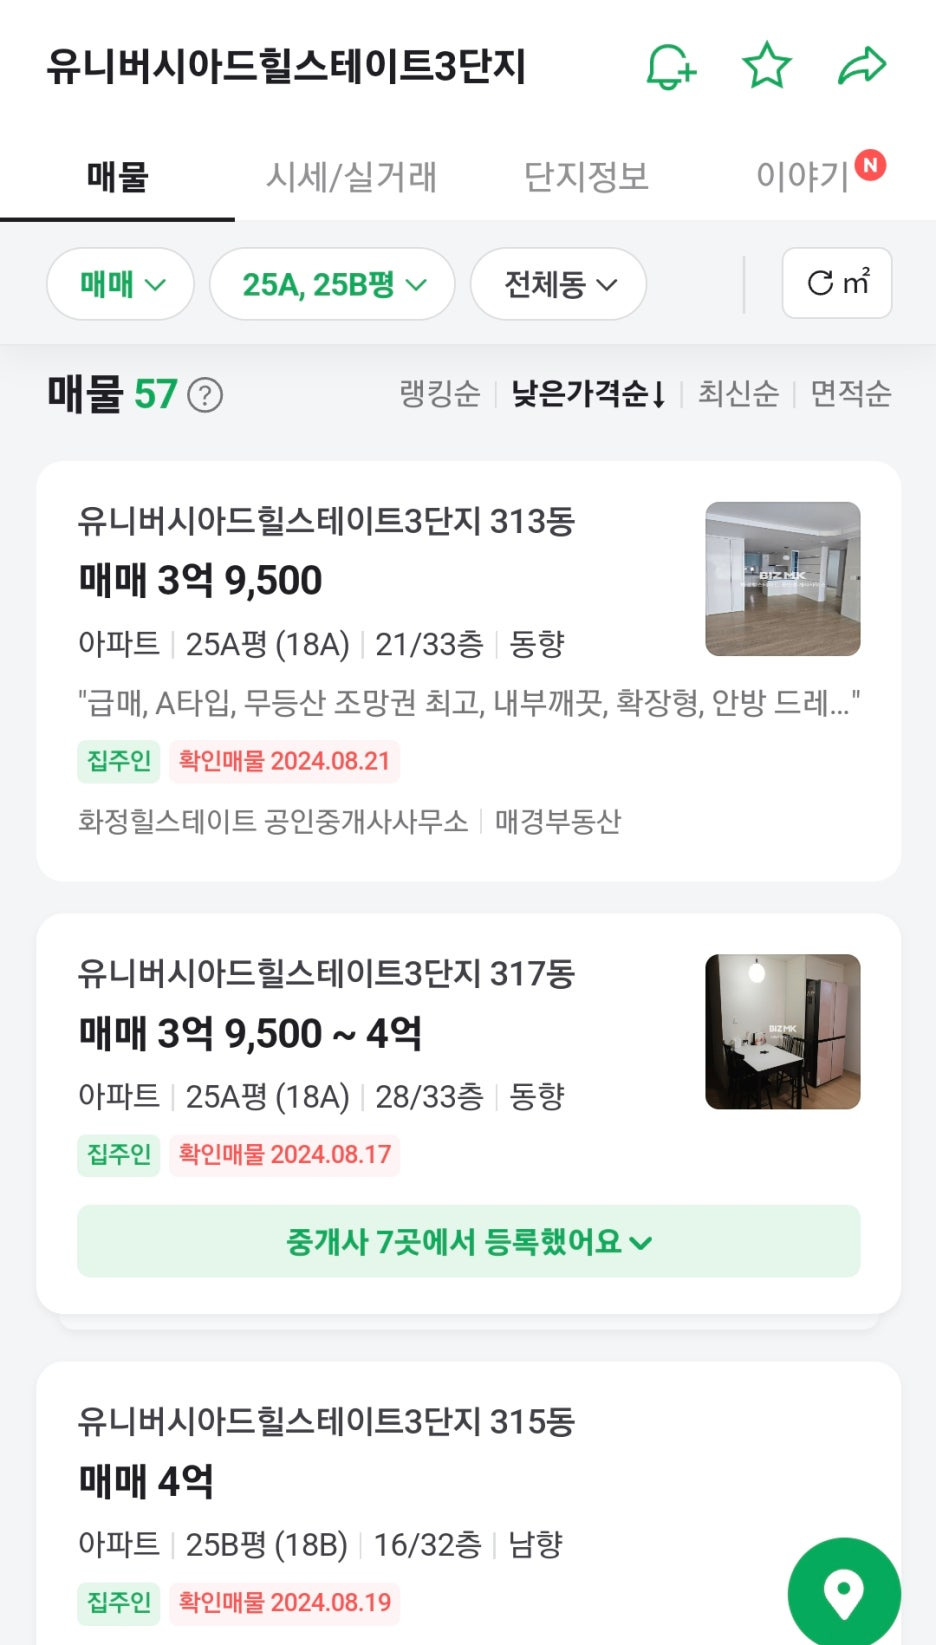
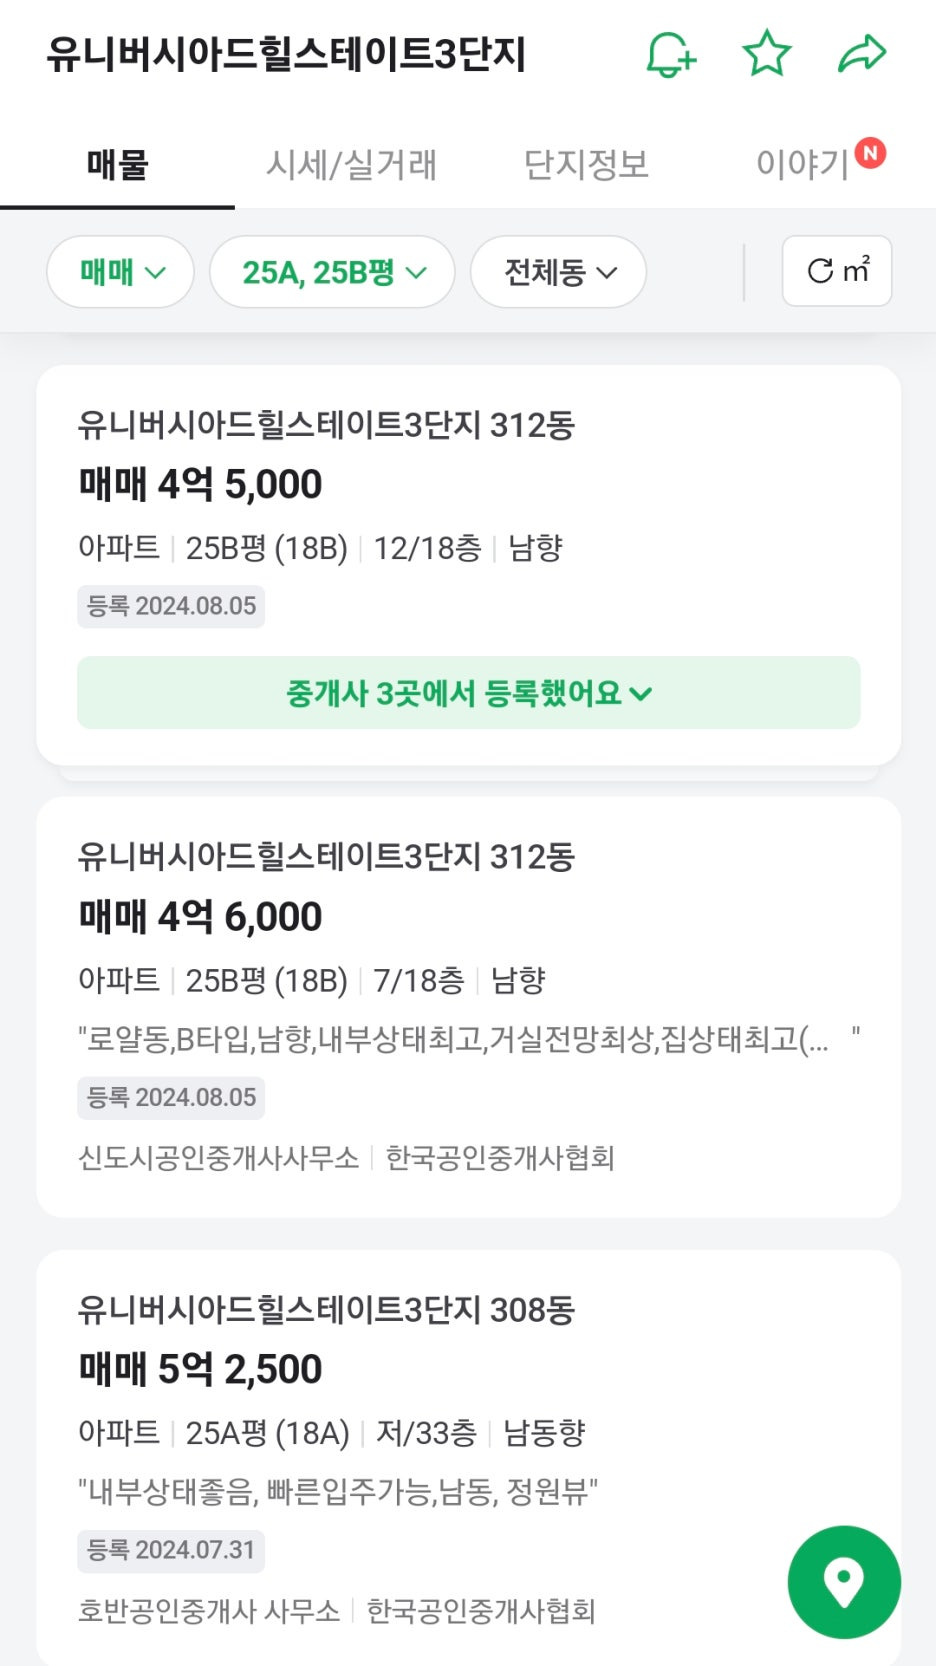
전용 59 (25평) 시세
전용 59의 최근 실거래가는 3억 후반대이다.
네이버 부동산에서 낮은 가격순으로 정렬시, 가장 낮은 가격 또한 3억 9000만원이 넘어간다.
밑으로 내리다 보면 4억 후반대에 심지어 5억 초반까지도 있음;;
그럼 최대한의 희망회로로 계산을 해볼까?
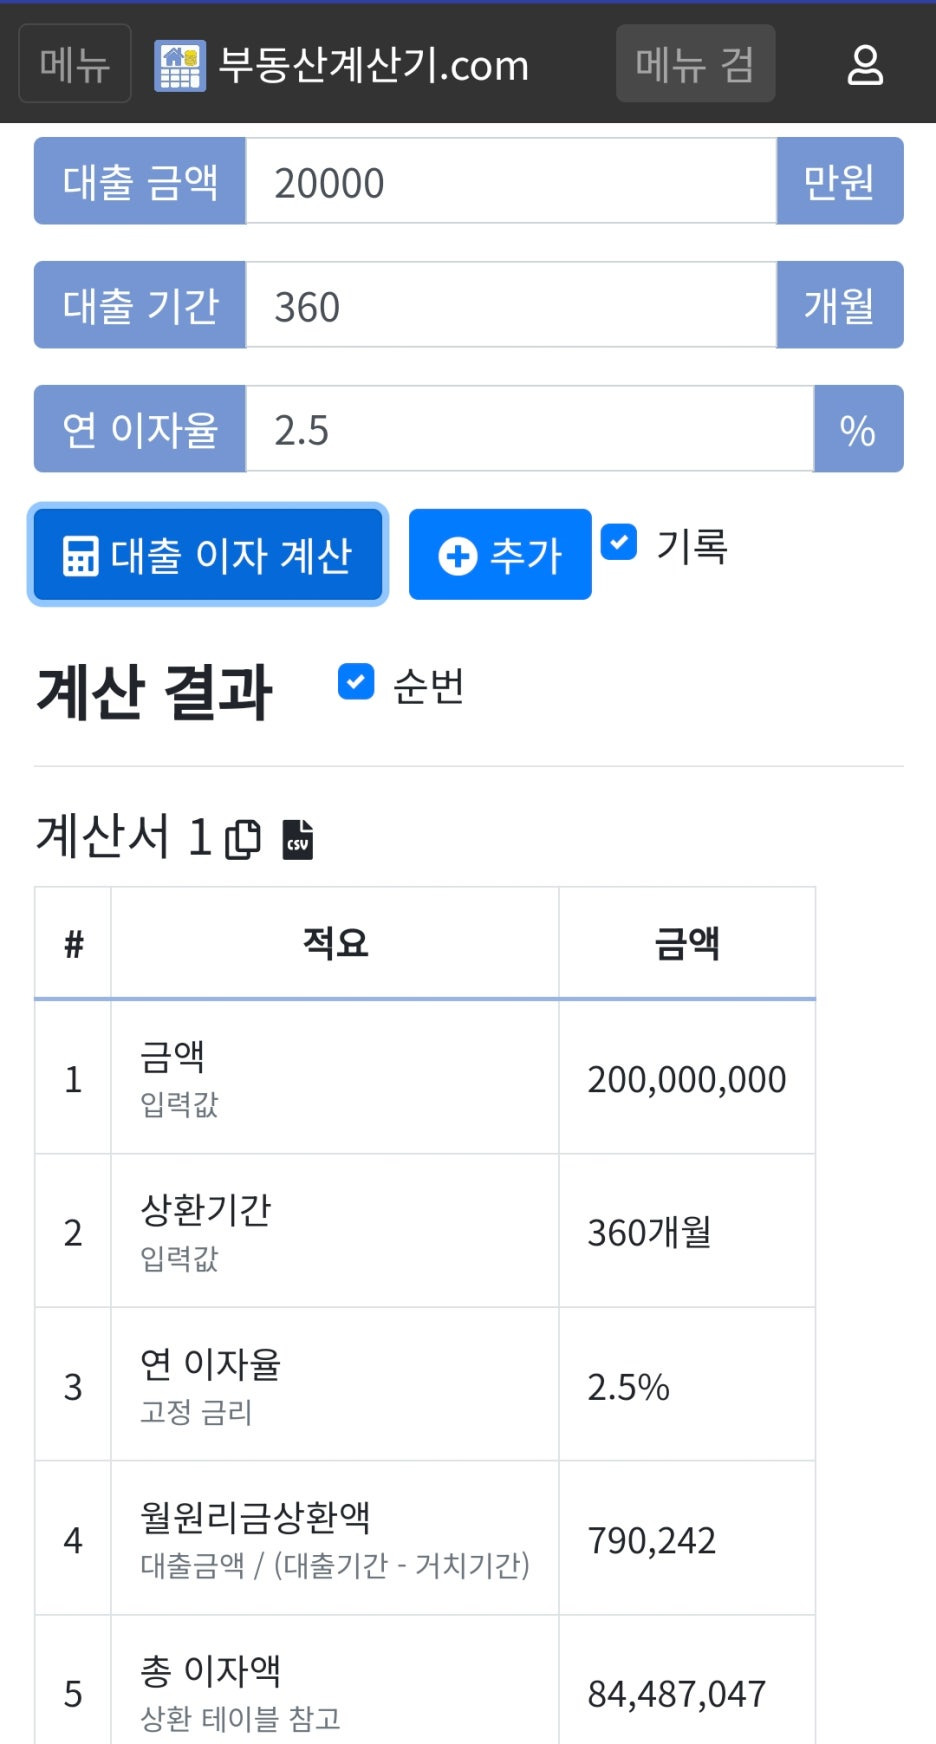
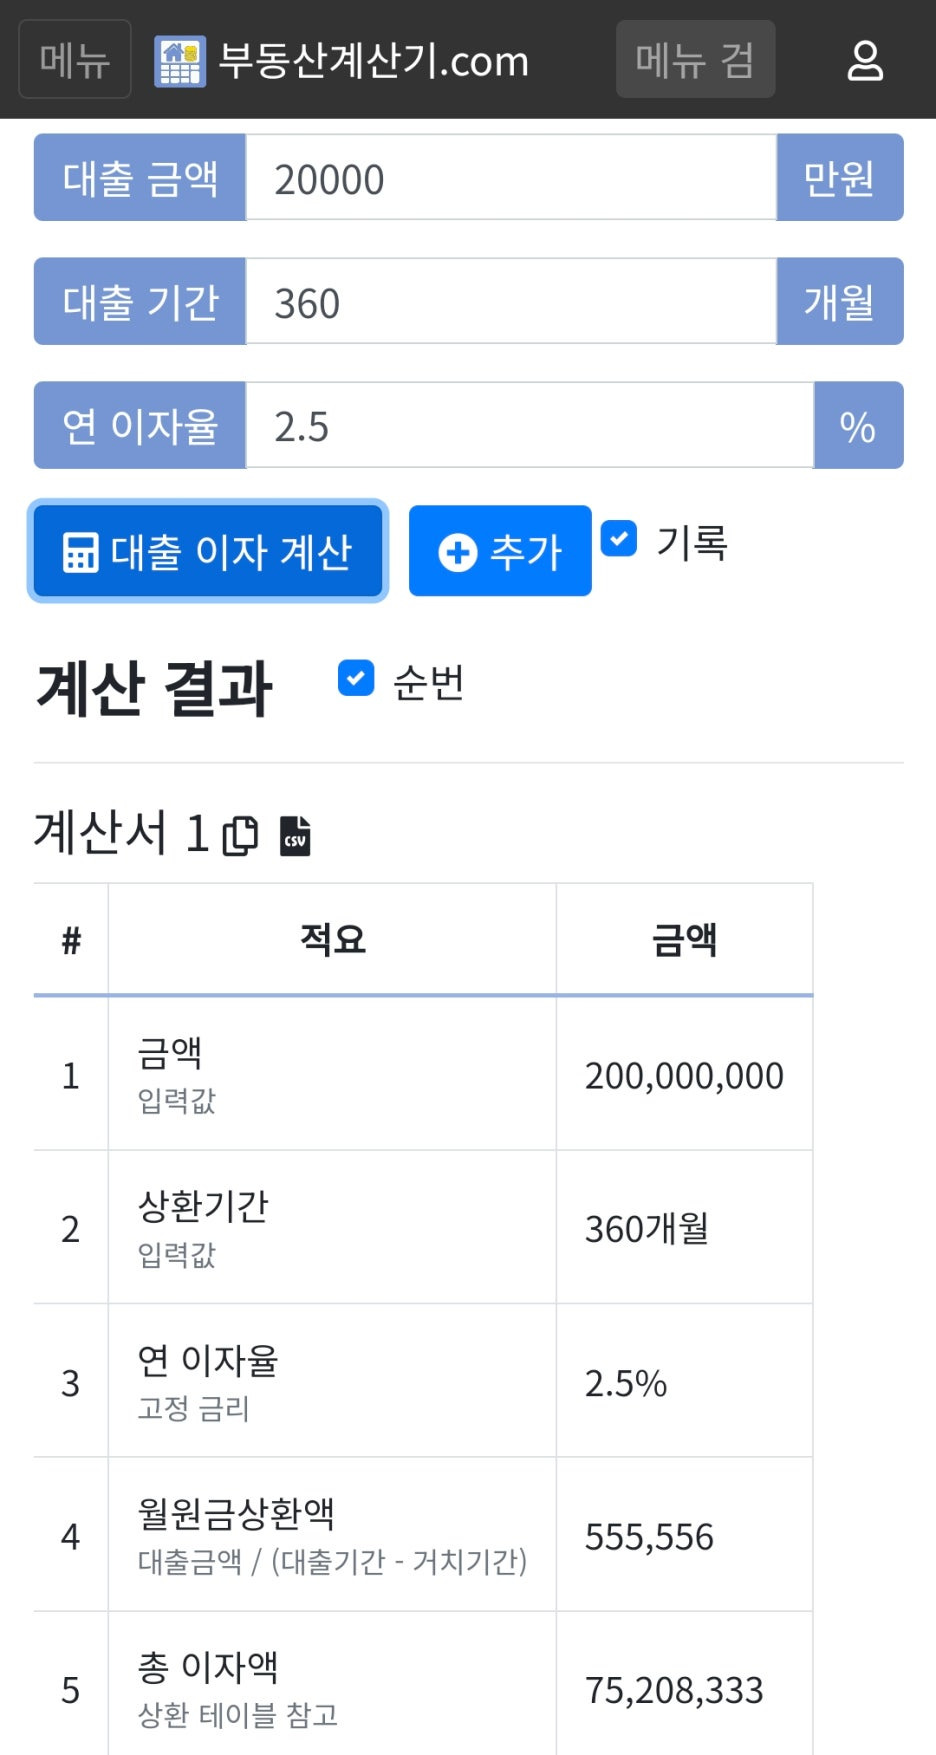

차례대로 원리금균등, 원금균등, 체증식
○ 2억 대출 (4억 기준, 2억 5천까지는 무난하게 대출이 가능할듯)
○ 이자는 현재 기준 및 현실적인 기준으로 최대한 낮게 -> 2.5%
○ 대출 상환 기간은 30년 (요새는 50년으로 잡는다고 함..)
각각의 상환 방식이 뭔지는 나중에 알아보도록 하고..
결론만 말한다면?
※ 아파트를 매수하기 위해선 대략 현금 2억이 필요하다 (2억 대출, 2억 현금 가정)
※ 못해도 40만원에서 많게는 100만원까지 매달 이자를 납입해야 한다
신혼부부라 가정하면 인당 1억씩은 모은 상황이어야 한다.
근데.. 30 전후로 1억? 물론 불가능한건 아니지만 대부분의 청년들은 이만한 금액을 가지고 있지 않다.
가지고 있다 해도, 몇년간 악착같이 모아온 돈을 집 사는데 바로 다 소비한다 생각하면.. 쪼끔 아찔하기는 할것 같다.
(대부분이 그렇겠지만) 다시 첨부터 시작하는거나 마찬가지인거다. 매달 수십만원에 달하는 이자도 납입해야함..
그럼 대부분이 다 그렇게 사니까, 우리도 그냥 그 사실을 인정하고 그렇게 살아가야 할까?
본인은 그러기 싫다 ㅠ 돈과 투자에 대해 모른다고 해도 굴복해서는 안된다.
멈춰서는 안되는 것이다. 어떻게서든 방법을 찾고 노력해야 한다.
그래서요??
그럼 어떻게 해야할까?
스펙을 더 쌓아서 좋은 직장으로 가라는 걸까?
혹은 단순히 '너도 투자 시작해!' 이런 뜻일까?
아니면 마치 뜬구름 잡는듯한 여러 자기계발서를 읽으며 "너도 할 수 있어!" 라는걸 믿으라는 걸까?
세상에는 후천적 부자들이 있다. 금수저로 태어나지 않았음에도 불구하고,
스스로 노력한 끝에 부자가 된 사람들 말이다. 그리고 이들에겐 공통점이 있다.
...
바로 책을 읽었다는 것!
(너무 진부하다면 죄송합니당..)
근데 이 진부한 내용을 처음부터 다루면 좀 재미가 없을거 같음요.. 그러니 이 내용은 다음 시간에 다루는 걸루!
투자를 시작하기에 앞서 가장 중요한건 자신의 성향 파악, 마인드셋, 사이클이라 생각한다.
그리고 오늘은 부동산을 중심으로 성향과 상황 파악에 대해서 알아볼까 한다.
그럼 바로 돈에 관한 이야기를 해볼까?
사람들은 일확천금을 꿈 꾼다.
로또에 당첨되길 바라거나 혹은 무순위 줍줍에 선정되길 바라거나, 물린 테슬라가 갑자기 3~400달러로 뛰거나,
또는 소액으로 재미삼아 들어간 알트코인이 어느 순간 10~20배 뛰어있길 바란다.
(물론 본인도 그 알트코인이 내년에 10배 상승해있길 바라는중 ㅎㅎ)
물론 가능성이 없는 이야기는 아니다. 아마 저중에 로또가 제일 가능성이 낮을 것으로 보임.. (?!)
그래도 조금 더 건전하게, 평생 스스로 할 수 있는 그런 안목과 돈 관리 능력,
그리고 투자 및 재테크 실력을 길러야하지 않을까?
그렇다면 무엇부터 시작해야 할까?
투자 포트폴리오를 세우기 전에 본격적으로 하나씩 파악해보자.
① 자기 자신의 재정 상태 점검
○ 현재 자신이 모은 돈(투자금)은?
○ 고정 지출 파악
○ 불필요한 소비를 줄일 방법 찾기
○ 한달,1년에 얼마를 모을수 있는지 파악
○ 만약 신용 카드가 없다면 하나 만들기
이 부분은 크게 어려울게 없다. 만약 자신이 가계부를 쓰고 있지 않다면, 가계부를 쓰는걸 추천드린다.
-> 가계부 어플은 뱅크 샐러드가 괜찮은거 같다고 느낌. (광고 아닙니당!!!) 만약 귀찮다면 토스로만 얼추 파악
-> 고정 지출 내역을 정리해본뒤, 혹시나 뜻 밖의 지출이 없었는지 확인. 있다면 바로 해지(?)할 것
-> 불필요한 소비 항목의 최대 적은? 카페 비용 및 배달 음식 값
-> 외출 약속 있는거 아니면 그냥 믹스커피나 카누를 이용해봅시다
-> 힘들겠지만 배달 어플 삭제하는걸 권유.. (본인은 다이어트 겸 다 삭제)
-> 다이소 및 올영에서의 충동 소비 / 옷 및 악세사리 등의 충동 소비 / 친구 만났을 때 매번 괜히 밥 사는 행위 /
친구 생일 선물 비용에 너무 큰 돈 들이지 않기 등 자신의 대표적인 충동 소비 파악 및 줄이기
-> 한달에 자신이 얼마씩 적금들고 있는지(모을 수 있는지), 1년 동안 얼마나 저축이 가능한지 파악
-> 향후 1,2년 내에 큰 돈 나갈 계획이 있다면? (대표적으로 차 구매)
-> 혹시나 향후 있을 대출을 위해 신용 카드 사용으로 신용 점수 높이기
솔직히 불필요한 충동 소비만 줄여도 한달에 많게는 10만원 정도 아낄수 있지 않을까 싶다.
뭐 그렇다고 짠돌이처럼 굴라는건 아니고.. 이성적으로 생각해서 몇 만원이라도 아껴보자는 것!
그 몇 만원 그거 아껴봤자 뭐하냐 라는 의견도 있을테지만, 중요한건 이걸 행하는 마인드 그 자체라 생각한다.
어느 정도 절약이 생활화 되어있어야 자연스레 그 습관이 몸에 배면서 불필요한 소비를 막게 되는 것이다.
나중에 좀 여유가 생기면 굳이 이렇게까지 안해도 되지만.. 지금이 조금이라도 돈을 더 모을 단계라면 이런 습관을 가져보는게 어떨까? (이 말이 지금은 잘 와닿지 않을 수도?)
그리고 신용 카드 사용은 필수다. 아마 요새는 대부분 신용 카드 하나씩은 가지고 있지 않을까 싶은데..
혹시라도 사회 초년생이라거나 취준생 신분이라 아직까지 신용 카드가 없다면 하나 만들어보도록 하자.
신용 카드 사용은 신용 점수를 높여준다.
최소한 이 글을 읽는 분들이시라면, 신용 카드 내역을 납부 못하는 일은 없을거라 생각함!!
나중에 대출 받을 때가 오면 신용 점수의 중요성을 뼈저리게 느끼게 될 것입니당😂 (대출은 나쁜 게 아닙니다)
그리고 혹시 저축이 아니라 다른걸 해볼수는 없을까 라고 생각하고 있다면? 그건 향후 다시 이야기해보는걸루!
② 자신은 어떤걸 하고 싶은지, 어떤 성향인지 파악
○ 투자를 하고 싶은지 혹은 사업이 하고 싶은지?
○ 사업을 하고 싶다면 마땅한 아이템과 기획을 가지고 있는지?
○ 혹은 자신만의 컨텐츠를 통해 SNS를 만들고 싶은지? (블로그/인스타/유튜브/틱톡 등)
○ 만약 투자를 하고 싶다면 자본과 성향 파악이 무조건 필수
○ 크게는 부동산과 주식으로 나뉨
여기서부터는 투자를 생각하고 계신 분들을 위해..
다음 게시글에서 좀 더 상세하게 적어보도록 하겠습니당
'쉬운 재테크' 카테고리의 다른 글
| AI만 불장이다? 나스닥 신고가 뒤에 숨은 미국 증시의 이상 신호 (0) | 2026.10.02 |
|---|---|
| 나스닥 신고가 돌파가 의미하는 것은? (다시 불장 시작?) (0) | 2026.10.01 |
| 투자를 시작하기 전 알아야 할 것들 - 주식 (12) | 2024.09.03 |
| 투자 현실이 멀게만 느껴지는 청년들에게 (부동산) - PART.2 (10) | 2024.09.03 |


